Reserva de emergência: quanto guardar e onde deixar o dinheiro?
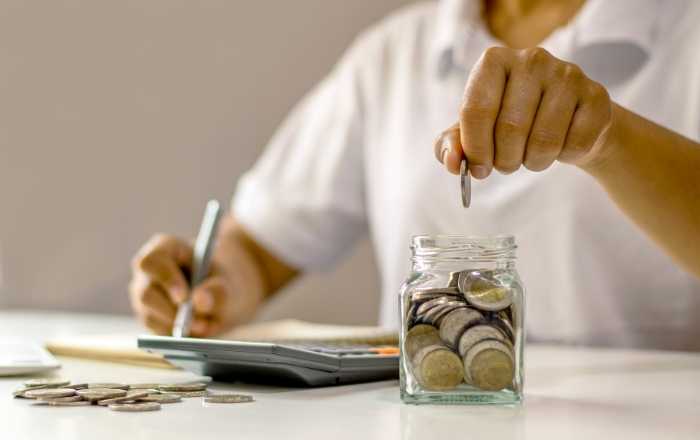
Ter dinheiro guardado para enfrentar situações inesperadas é uma das principais recomendações da educação financeira. Uma demissão, um problema de saúde, um conserto no carro ou uma despesa urgente podem comprometer o orçamento de qualquer família.
É justamente para enfrentar esses momentos que existe a reserva de emergência. Ela funciona como uma proteção financeira, permitindo que o consumidor resolva imprevistos sem precisar recorrer imediatamente a empréstimos, cartões de crédito ou outras modalidades de crédito.
Mesmo quem possui uma renda pequena pode começar a construir essa reserva aos poucos. O importante é estabelecer uma meta realista e manter a regularidade dos depósitos.
O que é uma reserva de emergência?
A reserva de emergência é uma quantia de dinheiro separada exclusivamente para situações inesperadas.
Diferentemente de um investimento destinado à compra de um imóvel, uma viagem ou a aposentadoria, esse dinheiro deve estar disponível quando surgir uma necessidade urgente.
Por esse motivo, a reserva precisa priorizar três características:
Segurança: evitar exposição desnecessária a grandes riscos.
Liquidez: permitir o acesso ao dinheiro quando necessário.
Previsibilidade: oferecer condições claras de rendimento e resgate.
O objetivo principal não é conseguir o maior lucro possível, mas manter recursos disponíveis para enfrentar dificuldades financeiras.
Quanto dinheiro é necessário guardar?
O tamanho ideal da reserva depende das despesas mensais e da estabilidade da renda.
Uma recomendação frequentemente utilizada é acumular o equivalente a três a seis meses de despesas essenciais.
Por exemplo, imagine uma pessoa que gasta R$ 2.000 por mês com moradia, alimentação, transporte e outras necessidades básicas.
Nesse caso, uma reserva de três meses corresponderia a R$ 6.000. Já uma reserva de seis meses chegaria a R$ 12.000.
Quem possui renda variável, trabalha por conta própria ou tem maior instabilidade profissional pode considerar uma reserva maior, conforme suas necessidades.
Não é necessário alcançar esse valor imediatamente. A construção pode acontecer gradualmente.
Onde guardar a reserva de emergência?
O dinheiro destinado a imprevistos deve permanecer em aplicações de baixo risco e com facilidade de resgate.
Existem algumas alternativas disponíveis no mercado financeiro brasileiro.
1. Tesouro Selic
O Tesouro Selic é um título público federal cuja rentabilidade acompanha a taxa básica de juros da economia. É uma alternativa bastante utilizada para objetivos de curto prazo.
Entretanto, é importante observar os horários de funcionamento, os prazos de liquidação e as condições de resgate.
2. CDB com liquidez diária
Alguns bancos oferecem Certificados de Depósito Bancário com possibilidade de resgate diário.
Antes de investir, confira as condições de liquidez, a rentabilidade e a cobertura do Fundo Garantidor de Créditos (FGC), respeitando os limites estabelecidos.
3. Conta remunerada
Algumas instituições financeiras oferecem remuneração sobre o saldo disponível na conta.
Essa alternativa pode facilitar o acesso ao dinheiro, mas é importante verificar como funciona o rendimento, os impostos, as condições de saque e a proteção oferecida.
Como começar a guardar dinheiro ganhando pouco?
Uma das maiores dificuldades é encontrar espaço no orçamento para economizar.
Entretanto, não é necessário começar com valores elevados.
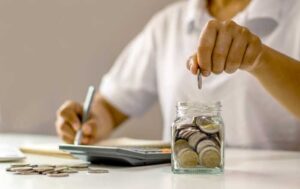
Quem consegue guardar R$ 50 por mês terá acumulado R$ 600 em um ano, sem considerar os rendimentos.
Se conseguir separar R$ 100 mensais, chegará a R$ 1.200 após doze meses.
O segredo é estabelecer uma quantia compatível com a renda e evitar utilizar esse dinheiro para despesas que não sejam emergenciais.
Uma estratégia interessante é separar o valor assim que receber o salário, em vez de esperar sobrar dinheiro no final do mês.
Quais situações justificam utilizar a reserva?
A reserva deve ser utilizada em acontecimentos que não estavam previstos e que exigem uma solução financeira.
Entre os exemplos estão:
Perda inesperada do emprego;
Emergências médicas;
Reparos urgentes na residência;
Problemas inesperados no veículo utilizado para trabalhar;
Redução significativa da renda familiar.
Compras por impulso, viagens e produtos que podem ser planejados não devem ser considerados emergências.
Conclusão
Construir uma reserva de emergência é uma das atitudes mais importantes para melhorar a organização financeira.
Mesmo começando com pequenas quantias, guardar dinheiro regularmente pode proporcionar mais tranquilidade diante de situações inesperadas.
O ideal é escolher uma aplicação segura, com liquidez adequada e condições transparentes, mantendo o foco na proteção financeira.
Mais importante do que acumular uma grande quantia rapidamente é desenvolver o hábito de economizar e preservar esse dinheiro para quando realmente for necessário.
Publicar comentário