Empréstimo pessoal: quando vale a pena contratar e quais cuidados tomar?
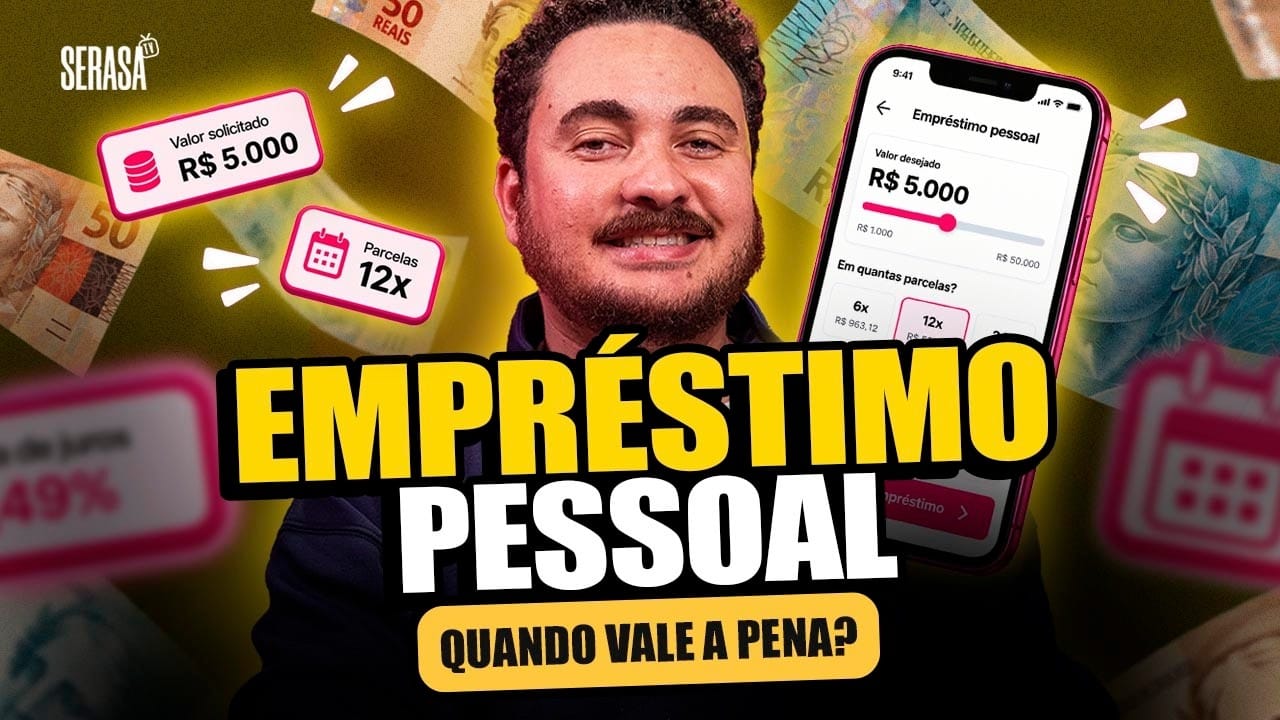
O empréstimo pessoal é uma das modalidades de crédito mais procuradas pelos brasileiros que precisam de dinheiro para resolver imprevistos, quitar dívidas ou organizar as despesas do mês. Com a facilidade oferecida pelos bancos e pelas instituições financeiras digitais, muitas pessoas conseguem solicitar crédito diretamente pelo celular, sem precisar comparecer a uma agência.
Apesar da praticidade, contratar um empréstimo exige atenção. Dependendo das condições oferecidas, os juros podem aumentar consideravelmente o valor da dívida e comprometer parte da renda durante vários meses.
Por isso, antes de aceitar uma proposta, é importante entender como funciona essa modalidade e avaliar se ela realmente representa uma solução para sua situação financeira.
O que é empréstimo pessoal?
O empréstimo pessoal é uma modalidade de crédito na qual uma instituição financeira disponibiliza determinada quantia ao consumidor, que deverá devolver o dinheiro em parcelas, acrescidas de juros e outros encargos previstos no contrato.
Geralmente, o cliente pode utilizar o valor recebido para diferentes finalidades, como pagar contas, realizar reformas, comprar equipamentos ou quitar outras dívidas.
A aprovação depende da análise realizada pela instituição, que pode considerar fatores como renda, histórico de pagamentos, relacionamento bancário e capacidade de pagamento.
Quando vale a pena contratar um empréstimo?
O crédito pessoal pode ser útil em determinadas situações, principalmente quando existe uma necessidade financeira real e as condições oferecidas são vantajosas.
Um exemplo é quando o consumidor possui uma dívida com juros elevados e encontra um empréstimo com custo total menor para quitá-la.
Outra situação é um imprevisto que exige pagamento imediato e não pode ser resolvido com os recursos disponíveis.
Entretanto, contratar crédito para financiar compras desnecessárias ou manter um padrão de consumo acima da própria renda pode aumentar o risco de endividamento.
Compare as taxas de juros antes de contratar
Um dos principais cuidados é não escolher um empréstimo apenas pelo valor da parcela.
Duas instituições podem oferecer o mesmo valor de crédito, mas apresentar custos bastante diferentes.
Por isso, procure comparar o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e demais despesas relacionadas à operação.
O CET permite entender quanto o empréstimo realmente custará ao consumidor.
Também vale observar o prazo de pagamento, pois parcelas menores podem representar um custo total maior quando o contrato possui duração muito longa.
Cuidado com golpes de empréstimo
A facilidade de contratar crédito pela internet também exige atenção com propostas fraudulentas.
Um golpe comum envolve falsas instituições que prometem aprovação imediata, inclusive para pessoas negativadas, mas exigem um depósito antecipado para liberar o dinheiro.
É importante saber que instituições financeiras autorizadas não podem condicionar a liberação de empréstimos ao pagamento antecipado de valores como garantia ou taxa de desbloqueio.
Antes de fornecer documentos ou informações pessoais, verifique se a empresa é confiável e se está autorizada a oferecer o serviço, quando essa autorização for exigida.
Nunca envie dinheiro para desconhecidos com a promessa de receber um empréstimo posteriormente.
Quem está com nome negativado pode conseguir crédito?
Pessoas com restrições no CPF podem encontrar instituições que oferecem empréstimos específicos para esse público.
Entretanto, a negativação pode dificultar a aprovação e influenciar as condições apresentadas.
Algumas modalidades utilizam garantias, como o desconto das parcelas diretamente na folha de pagamento ou em benefícios elegíveis, conforme as regras aplicáveis.
Mesmo quando existe possibilidade de aprovação, é fundamental comparar os juros e verificar se o valor das parcelas cabe no orçamento.
Como saber se a parcela cabe no orçamento?
Antes de contratar, coloque todas as despesas mensais no papel.
Considere aluguel, alimentação, água, energia, transporte, outras dívidas e gastos essenciais.
Depois, verifique quanto realmente sobra da renda para assumir um novo compromisso.
Uma boa decisão financeira é aquela que permite pagar o empréstimo sem comprometer necessidades básicas ou depender de outro crédito para fechar o mês.
Conclusão
O empréstimo pessoal pode ser uma ferramenta útil quando utilizado com planejamento e responsabilidade. Entretanto, contratar crédito sem comparar condições ou avaliar a própria capacidade de pagamento pode transformar uma solução temporária em um problema financeiro prolongado.
Antes de assinar qualquer contrato, compare o CET, confira as condições de pagamento e pesquise a instituição financeira. O crédito deve ajudar na organização das finanças, e não comprometer ainda mais o orçamento familiar.
Publicar comentário