Como organizar o salário e fazer o dinheiro durar até o fim do mês
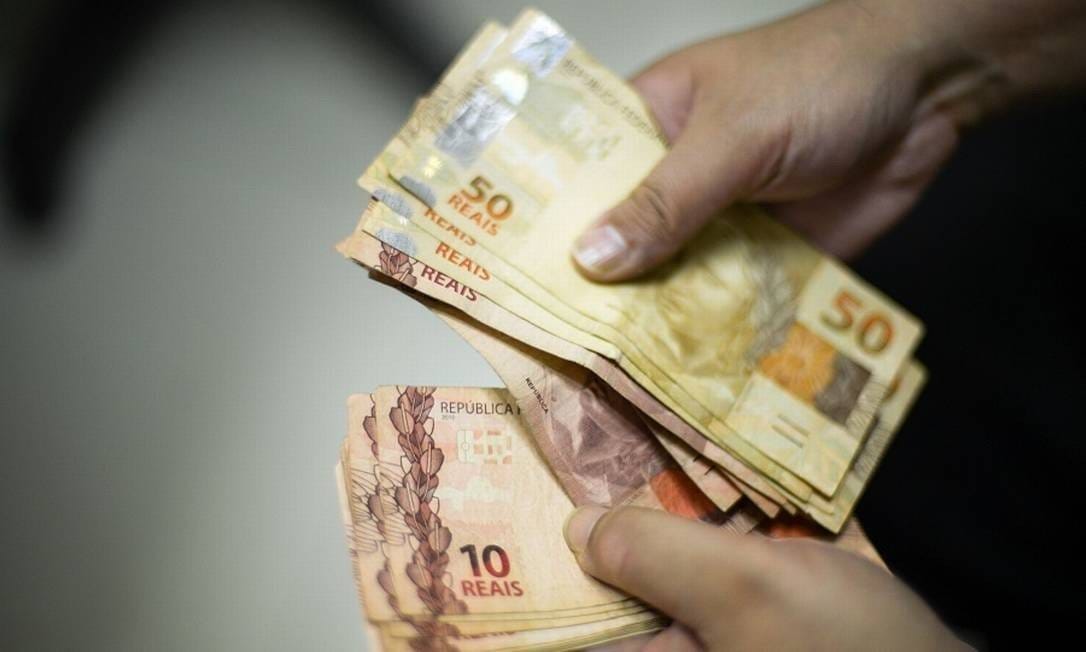
Chegar ao final do mês com dinheiro na conta é um desafio para muitos brasileiros. Com o aumento das despesas básicas, como alimentação, aluguel, energia, transporte e internet, organizar o orçamento familiar se tornou uma necessidade. Mesmo quem possui uma renda limitada pode melhorar sua situação financeira adotando hábitos simples de planejamento e controle dos gastos.
A boa notícia é que não é necessário ganhar muito dinheiro para começar a organizar as finanças. O primeiro passo é entender quanto você recebe, identificar para onde o dinheiro está indo e estabelecer prioridades.
1. Saiba exatamente quanto você ganha
Antes de começar a economizar, é importante conhecer sua renda mensal. Considere o valor que realmente entra na sua conta depois dos descontos, como INSS, imposto de renda e outros compromissos.
Se você trabalha por conta própria ou possui renda variável, procure calcular uma média dos últimos meses. Dessa maneira, será mais fácil estabelecer um orçamento realista.
Uma dica importante é não planejar suas despesas considerando valores que ainda não recebeu, como horas extras, comissões ou pagamentos incertos.
2. Anote todas as despesas do mês
Um dos principais motivos que levam as pessoas a ficar sem dinheiro antes do próximo pagamento é a falta de controle sobre pequenas despesas.
Compras no supermercado, lanches, aplicativos de transporte, assinaturas e pedidos de comida podem parecer gastos pequenos, mas, quando somados, representam uma parte significativa da renda.
Você pode utilizar um aplicativo financeiro, uma planilha ou até mesmo um caderno para registrar todas as movimentações.
Separe os gastos em três categorias:
Essenciais: aluguel, alimentação, energia, água e transporte.
Importantes: internet, telefone, educação e medicamentos.
Não essenciais: lazer, compras por impulso e serviços pouco utilizados.
Essa divisão ajuda a identificar onde existem oportunidades de economia.
3. Estabeleça limites para cada categoria
Depois de conhecer suas despesas, determine quanto poderá gastar em cada área.
Uma estratégia conhecida é a regra 50-30-20. Ela sugere distribuir a renda da seguinte maneira:
50% para necessidades básicas;
30% para desejos e despesas pessoais;
20% para poupança, investimentos ou pagamento de dívidas.
Entretanto, essa divisão não precisa ser seguida rigidamente. Quem recebe pouco ou possui muitas despesas essenciais pode adaptar os percentuais à própria realidade.
O mais importante é estabelecer limites que sejam possíveis de cumprir.
4. Tenha cuidado com o cartão de crédito
O cartão de crédito pode facilitar as compras, mas também pode comprometer o orçamento quando utilizado sem planejamento.
Um erro comum é considerar o limite disponível como dinheiro extra. Na prática, todas as compras realizadas precisarão ser pagas na fatura.
Evite parcelamentos desnecessários e procure pagar o valor integral da fatura até o vencimento. O pagamento mínimo pode levar ao crédito rotativo, que possui juros elevados.
Também é importante acompanhar as compras realizadas durante o mês para não ter surpresas quando a fatura chegar.
5. Comece a construir uma reserva de emergência
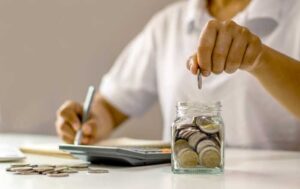
Mesmo que seja possível guardar apenas R$ 20 ou R$ 50 por mês, criar o hábito de economizar pode fazer diferença no futuro.
A reserva de emergência serve para enfrentar situações inesperadas, como problemas de saúde, consertos domésticos ou períodos sem trabalho.
O ideal é construir gradualmente uma quantia equivalente a alguns meses das despesas essenciais.
Para esse objetivo, procure alternativas financeiras de baixo risco e com facilidade de resgate, observando as condições e possíveis custos.
6. Revise seu orçamento todos os meses
Organizar as finanças não é uma tarefa que termina depois de montar uma planilha. É necessário acompanhar os resultados e fazer ajustes sempre que necessário.
No final de cada mês, verifique quais despesas aumentaram, quais gastos poderiam ter sido evitados e quanto conseguiu economizar.
Pequenas mudanças, quando mantidas por vários meses, podem melhorar significativamente a organização financeira.
Conclusão
Fazer o salário durar até o fim do mês depende principalmente de planejamento, disciplina e escolhas conscientes. Conhecer a própria renda, controlar despesas, evitar dívidas desnecessárias e começar uma reserva financeira são atitudes que ajudam a construir uma vida financeira mais equilibrada.
Mesmo com uma renda pequena, é possível dar os primeiros passos. O segredo é começar com metas realistas e manter a organização ao longo do tempo.
Publicar comentário